वित्त के उद्देश्य के अनुसार पात्रता समझें
भारत में इस्लामिक वित्त की पात्रता प्रदाता, आवेदक और अनुबंध पर निर्भर करती है। चुकाए जाने वाले वित्त के लिए नियमित आय, वर्तमान देनदारियों और आवश्यक खर्च के बाद बचने वाली रकम का प्रमाण तैयार करें। स्वरोजगार वाले आवेदक को वेतन पर्ची के बजाय व्यवसाय के अभिलेख देने पड़ सकते हैं। RBI के डिजिटल ऋण निर्देश विनियमित ऋणदाताओं से ऋण चुकाने की क्षमता का आकलन कराते हैं; इसलिए ऐप की धार्मिक पहचान इस जाँच को समाप्त नहीं करती। धर्मार्थ सहायता का निर्णय अलग होता है: लाभार्थी की जरूरत और कोष के नियम महत्वपूर्ण होते हैं, जिनमें लागू होने पर ज़कात की पात्रता शामिल है। कोई प्रचारित नाम चुकौती की कठिनाई वाले व्यक्ति के लिए स्वतः मंजूरी सुनिश्चित नहीं करता।
गारंटी और संपत्ति की सुरक्षा का अर्थ समझें
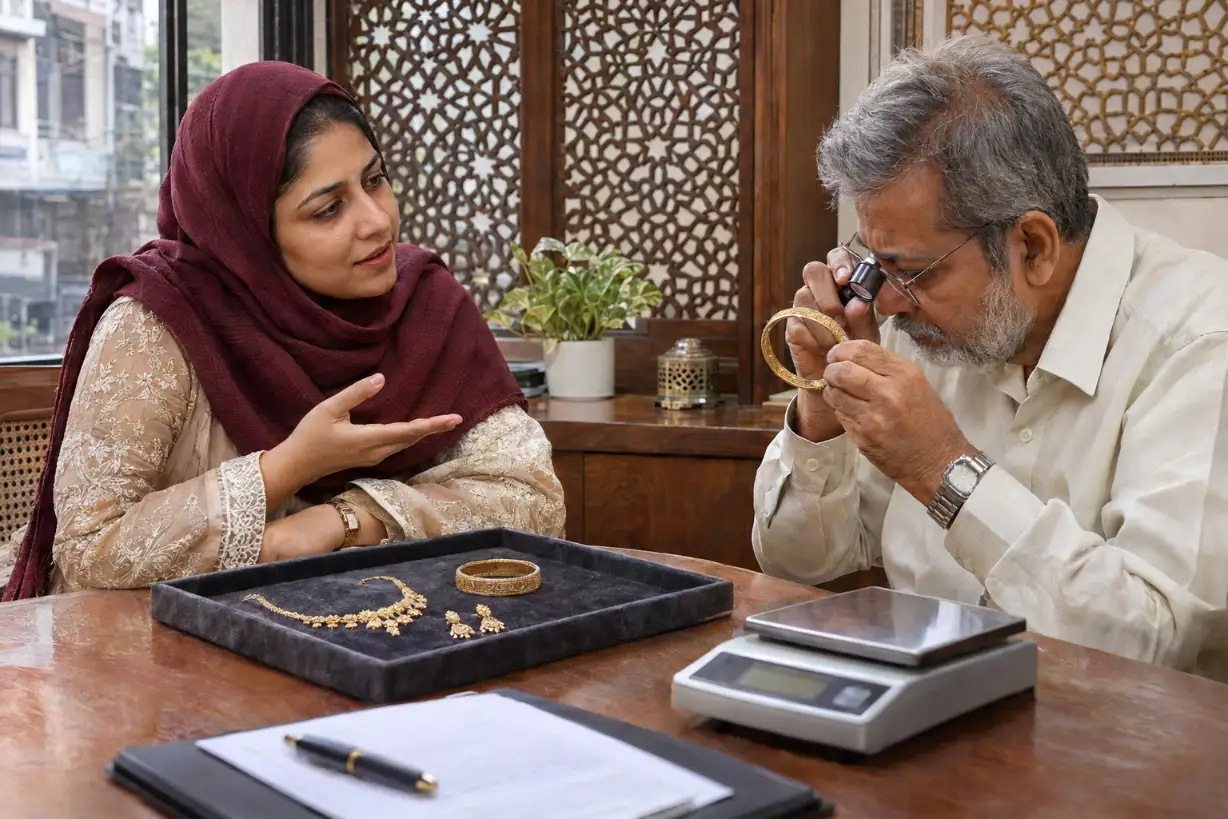
यदि प्रदाता गारंटर या गिरवी संपत्ति माँगे, तो स्वीकार करने से पहले कानूनी दायित्व स्पष्ट करें। संपत्ति का मालिक, मूल्यांकन का तरीका, उसे रखने की व्यवस्था, वापस करने की शर्तें और भुगतान न होने के परिणाम जानें। गारंटर को अनुबंध की प्रति मिलनी चाहिए और समझना चाहिए कि उससे भुगतान कब माँगा जा सकता है। RBI के जिम्मेदार व्यावसायिक आचरण के नियमों में संबंधित NBFC लेनदेन के लिए सोने की सुरक्षा वाले ऋण और संपत्ति के दस्तावेज़ लौटाने जैसे विषय शामिल हैं, पर संबंधित संस्था पर उनका दायरा जाँचना होगा। प्रस्तावित दायित्व को अपनी वास्तविक चुकौती क्षमता से मिलाएँ और केवल आवेदन आसान लगने के कारण आवश्यक संपत्ति गिरवी न रखें।